バンドルカードにチャージした残高は銀行口座に出金したり、ATMで引き出したりできませんが、買取業者を通して現金化すると、業者の手続きが完了し、振込先の銀行が対応していれば、当日中に入金される場合があります。
口座に入るのは利用額に換金率をかけて振込手数料などを引いた金額で、ポチっとチャージを使った場合は翌月末までにチャージ額とチャージ手数料を支払います。
換金を目的とした利用は、バンドルカードの利用規約で禁止されていますので、アカウントが停止される可能性も踏まえて、利用するか判断してください。
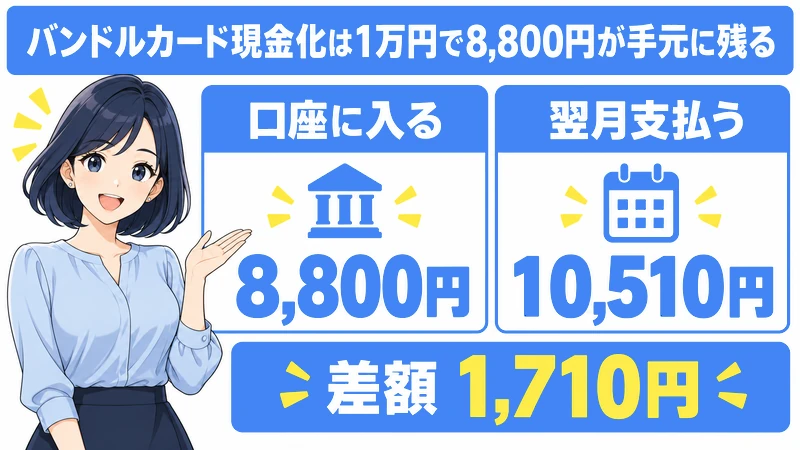
換金率90%の業者で1万円分を現金化すると、振込手数料とチャージ手数料がかかるため、翌月の支払額は口座に入る額より1,710円多くなります。
- バンドルカード現金化に対応している優良業者
- バンクレジット
- カイトリング
- ナンバーワンキャッシュ
- エニタイム
- バンドルカード現金化したときの振込額を金額別にシミュレート
- バンドルカードを即日現金化するときの条件
- 即日振込には対応時間内に手続きを終える必要がある
- 夜10時を過ぎた申し込みは通常翌朝以降の対応になる
- 振込が終わっても着金が翌営業日にずれることがある
- バンドルカード現金化の申し込みから入金までの手順
- 業者に使えるかどうかと受取額を確認する
- ポチっとチャージで必要な額だけチャージする
- 申込フォームに入力して本人確認を済ませる
- 指定された商品を自分で決済する
- 振込額が案内どおりか確認する
- 安全なバンドルカード現金化業者の基準と選び方
- 運営者名と所在地と連絡先が公式サイトに出ている
- 商品の支払いを自分のカードで行う方式になっている
- 申し込む前にシミュレーターで受取額が分かる
- 手数料とキャンセル条件が見積もりに明記されている
- バンドルカード現金化の違法性と規約違反を分けて確認する
- 買った商品を売るだけで直ちに違法になるわけではない
- 規約違反と判断されるとアカウントが止まり残高も失効する
- バンドルカード現金化がバレる原因と事前にできる対策
- 換金性の高い商品を続けて決済した履歴が残る
- チャージした直後に上限いっぱいまで使い切っている
- 業者を通してもカードの決済履歴そのものは消えない
- 利用状況の確認を求められて答えないことも対象になる
- 業者が事故ゼロと書いていてもカード側の判断は変わらない
- バンドルカードのポチっとチャージの上限額と手数料
- チャージできるのは3,000円から5万円まで
- チャージ手数料は510円から1,830円
- 支払いは翌月末までの一括払いのみ
- 業者を使わずにバンドルカードを自分で現金化する方法
- 買取相場を調べてから売れる商品をカードで買う
- 商品が届いたら買取店かフリマサービスへ出す
- 販売手数料と送料を引いた額が口座に入る
- 自分で商品を選んでも規約違反の判断は変わらない
- バンドルカードの残高を銀行口座やATMで出金できない理由
- 前払い式のプリペイドカードで払い戻しを想定していない
- 利用規約でチャージ後の返金を認めていない
- ATMからの引き出しにも送金にも対応していない
- バンドルカードの残高を使い切る方法
- Amazonギフト券で端数まで使い切る
- PayPayで使うには他社カード利用券の条件を確認する
- 交通系ICカードに移して使う
- 普段の買い物でリアルカードを使う
- バンドルカードの現金化についてよくある質問
- 借金や滞納がある状態でも申し込みは通りますか
- 週末や夜中に申し込んだ場合も当日中に入金されますか
- 身分証を出さずに手続きを進めることはできますか
- 申し込みの下限はいくらに設定されていますか
- 枠が3,000円しかない場合はどうすればいいですか
- 換金率はどこまで高くなることがありますか
- 家族に気づかれるような郵便物は届きませんか
- 提出した本人確認書類が悪用される心配はありませんか
- 途中でやめたくなったら取りやめられますか
- 勤務先に連絡がいったり信用情報に記録が残ったりしますか
- 使う前に気が変わった場合チャージ分は戻りますか
- 解約したり有効期限が切れたりすると残高はどうなりますか
- バンドルカード現金化は業者の条件と規約違反のリスクを確認する
バンドルカード現金化に対応している優良業者
| 業者名 | 初回換金率 | 2回目以降 | 振込手数料 | 振込までの目安 | 受付・対応時間 | 1万円で口座へ入る額(初回) | 1万円で口座へ入る額(2回目以降) |
|---|---|---|---|---|---|---|---|
| バンクレジット | 93% | 83% | 200円 | 最短3分 | 24時間365日 | 9,100円 | 8,100円 |
| カイトリング | 90% | 85% | 200円 | 最短10分 | 9:00〜20:00(毎月1日は0:00から) | 8,800円 | 8,300円 |
| ナンバーワンキャッシュ | 90% | 85% | 200円 | 初回約20分 | 9:00〜20:00(毎月1日は0:00から) | 8,800円 | 8,300円 |
| エニタイム | 73% | 70% | 250円 | 最短3分 | 8:00〜22:00 | 7,050円 | 6,750円 |
初回と2回目以降では受取額の多い業者が入れ替わるため、換金率だけでなく、手数料を引いた後に口座へ入る額で比較してください。
深夜まで対応するのはバンクレジットで、エニタイムは22時まで受け付けますが、受付終了間際に申し込んだ場合に当日振込が間に合うかは、申し込み時に確認してください。
バンクレジット
| 項目 | 内容 |
|---|---|
| 初回換金率 | 93% |
| 2回目以降 | 83% |
| 振込手数料 | 200円 |
| 振込スピード | 最短3分 |
| 即日対応時間 | 24時間365日 |
| 最低利用額 | 5,000円 |
| 1万円で口座へ入る額(初回) | 9,100円 |
| 1万円で口座へ入る額(2回目以降) | 8,100円 |
| 公式サイト | https://bancredit.biz/ |
バンクレジットは初回の換金率が93%で、1万円の利用なら口座へ入る額は9,100円です。
24時間・年中無休で対応していますが、本人確認や月初の混雑によって時間がかかる場合があり、深夜でも申し込み直後に入金されるとは限りません。
最低利用額は5,000円で、公式サイトのシミュレーターに申込額を入力すると振込額を確認できます。
2回目以降は換金率が83%に下がり、1万円の受取額は初回より1,000円少なくなるため、次回の利用時は受取額の違いに注意してください。
初回93%・24時間365日対応
公式サイトで申込する
カイトリング
| 項目 | 内容 |
|---|---|
| 初回換金率 | 90% |
| 2回目以降 | 85% |
| 振込手数料 | 200円 |
| 振込スピード | 最短10分 |
| 即日対応時間 | 9:00〜20:00(毎月1日は0:00から) |
| 1万円で口座へ入る額(初回) | 8,800円 |
| 1万円で口座へ入る額(2回目以降) | 8,300円 |
| 公式サイト | https://kaitoring.com/ |
カイトリングは2回目以降も換金率85%で、1万円なら2回目以降の受取額は8,300円です。
初回換金率は90%で、公式サイトのシミュレーターで申込額に応じた換金率と受取額を確認できます。
通常の対応時間は9時〜20時で、20時までにフォームを送っても、本人確認や商品購入が間に合わなければ翌日対応になる場合があります。
毎月1日は0時から対応しますが、月初は混雑で着金が遅れることがあるため、サイトに表示された待ち時間と振込の締切を確認してください。
2回目以降も85%をキープ
公式サイトで申込する
ナンバーワンキャッシュ
| 項目 | 内容 |
|---|---|
| 初回換金率 | 90% |
| 2回目以降 | 85% |
| 振込手数料 | 200円 |
| 振込スピード | 初回約20分 |
| 即日対応時間 | 9:00〜20:00(毎月1日は0:00から) |
| 1万円で口座へ入る額(初回) | 8,800円 |
| 1万円で口座へ入る額(2回目以降) | 8,300円 |
| 公式サイト | https://no1cash.com/ |
ナンバーワンキャッシュは来店・電話確認が不要で、購入商品や納品書も自宅へ届きません。
換金率は初回90%、2回目以降85%で、初回に1万円を申し込むと口座に8,800円が入ります。
郵便物が届かなくても、申込メールやカードの利用履歴は残るため、家族に気づかれる可能性はあります。
初回は本人確認に5〜10分程度、購入手続きを含む全体で約20分かかるため、最短時間の表示だけで判断せず、手続き全体にかかる時間を見込んでください。
郵送物なしで手続きが完結
公式サイトで申込する
エニタイム
| 項目 | 内容 |
|---|---|
| 初回換金率 | 73% |
| 2回目以降 | 70% |
| 振込手数料 | 250円 |
| 振込スピード | 最短3分 |
| 即日対応時間 | 8:00〜22:00 |
| 1万円で口座へ入る額(初回) | 7,050円 |
| 1万円で口座へ入る額(2回目以降) | 6,750円 |
| 公式サイト | https://any-time.biz/ |
エニタイムはバンドルカードの換金率が通常70%で、初回は3ポイント上乗せした73%になり、クレジットカード向けの換金率80%とは異なります。
初回73%なら1万円の受取額は7,050円で、キャンペーンの適用は決済前の見積もりで確認してください。
8時〜22時の受付・即日対応で土日祝日も営業していますが、本人確認や決済が終わる時刻によっては当日振込に間に合わない場合があります。
振込は最短3分ですが、初回は写真付きの身分証による本人確認があるため、免許証かマイナンバーカードを用意してから申し込んでください。
バンドルカードの換金率を明示
公式サイトで申込する
バンドルカード現金化したときの振込額を金額別にシミュレート
申込額と利用回数を選ぶと、換金率と振込手数料を差し引いた業者ごとの想定受取額が多い順に並びます。
換金率90%・振込手数料200円の業者で計算すると、利用額ごとの口座に入る額は次のようになります。
| 利用額 | 買取額(換金率90%) | 振込手数料 | 口座に入る額 |
|---|---|---|---|
| 1万円 | 9,000円 | 200円 | 8,800円 |
| 3万円 | 27,000円 | 200円 | 26,800円 |
| 5万円 | 45,000円 | 200円 | 44,800円 |
振込手数料は金額にかかわらず1回ごとにかかるため、同じ金額でも何回かに分けて申し込むほど口座に入る額の合計は少なくなります。
受け取った金額だけでは翌月の支払額をまかなえず、1万円の例でも1,710円不足するため、給与などから支払いに充てられる金額を確認してから申込額を決めてください。
バンドルカードを即日現金化するときの条件
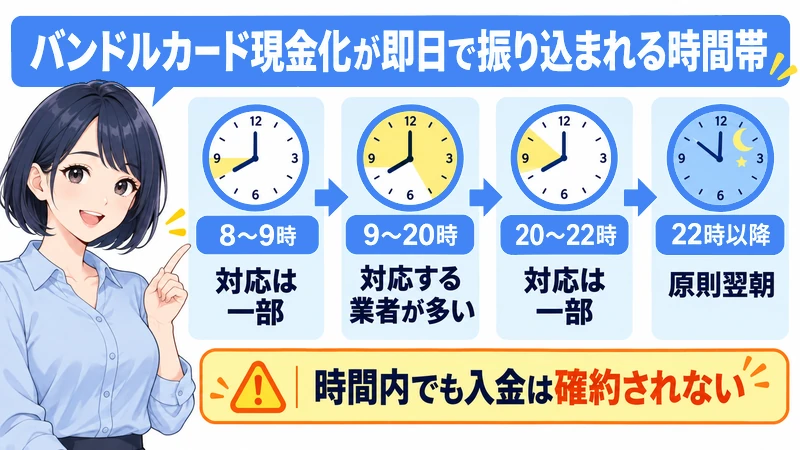
| 申し込む時刻(通常日) | 確認する受付・対応先 | 当日振込の条件 |
|---|---|---|
| 8:00〜9:00 | エニタイム・バンクレジット | 本人確認・商品購入・買取確認が振込締切に間に合い、銀行で当日中に入金が反映されること |
| 9:00〜20:00 | すべての業者 | |
| 20:00〜22:00 | エニタイム・バンクレジット | |
| 22:00〜翌8:00 | バンクレジット(毎月1日はカイトリング・ナンバーワンキャッシュも) |
当日中の入金には、業者が対応している間に本人確認・商品購入・買取確認が終わり、振込先の銀行でも入金が反映されることが必要です。申し込んだ時刻だけでは決まりません。
混雑や本人確認に時間がかかることもあるため、受付時間内に申し込んでも、当日中に入金されるとは限りません。
即日振込には対応時間内に手続きを終える必要がある
9時〜20時はバンドルカードに対応する業者の受付・対応時間がすべて重なる時間帯ですが、この時間内に申し込んでも当日の着金が保証されるわけではありません。
20時以降に申し込む場合は、業者ごとの振込締切と現在の待ち時間を確認してください。
8時より前に振込を希望する場合は24時間対応の業者を選び、銀行のメンテナンス時間にも注意してください。
夜10時を過ぎた申し込みは通常翌朝以降の対応になる
22時以降もWebフォームから申し込めますが、24時間対応の業者や月初の特別対応を除き、業者が申込内容を確認するのは翌朝の営業開始後です。
24時間対応の業者でも本人確認や混雑によって振込までの時間は変わるため、深夜に申し込む場合も当日の入金可否を確認してください。
毎月1日に0時から対応する業者もあるため、対象日の対応時間は各社の最新のお知らせで確認してください。
深夜は朝まで対応が始まらない業者が多いため、振込先の口座情報と本人確認書類を用意しておくと、営業開始後の手続きを進めやすくなります。
振込が終わっても着金が翌営業日にずれることがある
業者が振込を終えた時刻と、口座の残高に反映される時刻は別です。
銀行の振込受付時間外やシステム停止中は、振込完了の連絡が届いても、口座への反映が翌営業日になる場合があります。
モアタイムシステムに対応する金融機関でも、口座の種類やメンテナンス時間によって着金が遅れる場合があります。「15時以降は一律に翌日」「土日でも一律に即時」のどちらとも言い切れません。
振込完了の連絡後も残高が増えていない場合は、利用している銀行の振込受付時間やメンテナンス情報を確認してください。
バンドルカード現金化の申し込みから入金までの手順
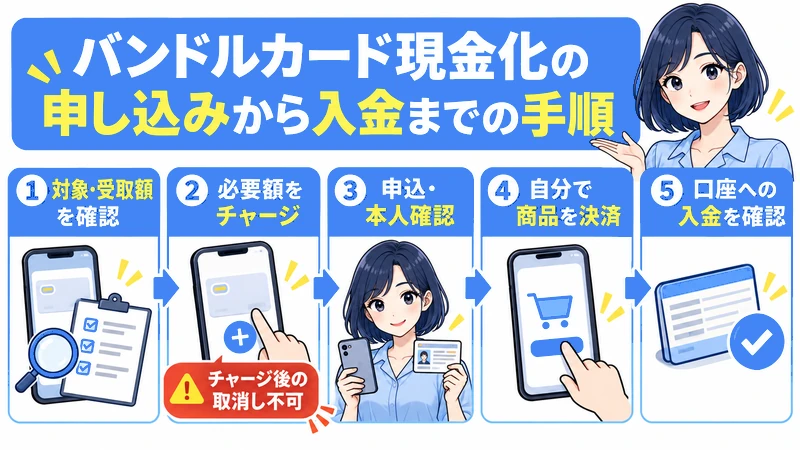
ポチっとチャージは、チャージ後の取り消しや返金ができません。利用する業者に対応状況を確認してからチャージしてください。
商品は自分で決済するため、バンドルカードアプリのログイン情報や認証コードを業者へ渡す必要はありません。
- チャージ前に、業者がバンドルカードに対応しているかと受取額を確認する
- ポチっとチャージで必要な額だけチャージする
- 申込フォームに入力し、顔写真付きの本人確認書類を送る
- 業者の案内に沿って、指定されたサイトで商品を自分で決済する
- 振込完了の連絡に書かれた金額と、口座の入金額を照らし合わせる
業者に使えるかどうかと受取額を確認する
チャージの前に、バンドルカードで購入した商品を買い取ってもらえるか、業者へ問い合わせます。
- バンドルカード(ポチっとチャージの残高)で購入した商品が買取の対象か
- 自分に適用される換金率、手数料をすべて引いた振込額、追加費用の有無
- 本人確認・商品購入の締切と、当日中に入金される見込み
シミュレーターに表示された金額だけを見て決済せず、適用される換金率と振込額をメールやLINEで確認し、見積もりの文面を保存してください。
ポチっとチャージで必要な額だけチャージする
チャージする額は、すでに未払いの利用分も合わせて、翌月末までに手数料を含めて一括で払える金額に収めます。
1回のチャージは3,000円から、1,000円単位で申し込めますが、上限は利用者ごとに異なります。
チャージ手数料は1万円までなら510円で、以降は利用額の区分に応じて高くなります。
必要以上にチャージすると使い切れない残高の分までチャージ手数料を払うことになるため、必要な金額を決めてから申し込んでください。
申込フォームに入力して本人確認を済ませる
申込フォームでは、本人の連絡先や振込先を入力し、本人確認書類を提出します。
- 名前・住所・電話番号・メールアドレス
- 現金化を希望するアプリ(バンドルカードを選ぶ)と希望金額
- 振込先の口座情報
- 顔写真付きの本人確認書類(運転免許証・マイナンバーカードなど)
マイナンバーカードは、12桁の番号が印字された裏面を送らず、顔写真のある表面を提出します。個人情報保護委員会の本人確認書類に関する説明でも、番号法で認められた場合を除く裏面のコピーはできないとしています。
書類の写真を撮り直す必要があると、手続きも遅れます。
初回は本人確認に時間がかかるため、当日中の入金を希望する場合は早めに書類を送ってください。
指定された商品を自分で決済する
商品を決済する前に、換金率・手数料を引いた振込額・購入する商品・決済先のURLを業者から文面で受け取り、金額が確定していなければ購入を進めないでください。
金額に納得したら、案内されたサイトの決済画面に自分でカード情報を入力して、バンドルカードで商品を決済します。
セキュリティコード・アプリのパスワード・SMS認証コードを、業者へメールやLINEで送らないでください。
バーチャルカードは加盟店や商品によって決済エラーになる場合があるため、チャージや決済を繰り返す前に業者へ対応状況を確認してください。
振込額が案内どおりか確認する
実際の入金額を、振込完了の連絡と決済前に保存した見積もりの両方に照らし合わせます。見積もりより少ない場合は、追加で引かれた手数料の名称と金額を文面で問い合わせてください。
入金を確認しても、翌月末までにチャージ額とチャージ手数料を支払う必要があります。
翌月の支払額と期日をアプリで確認し、受取額では足りない分も含めて、支払いに充てるお金をどう用意するか決めてください。
安全なバンドルカード現金化業者の基準と選び方
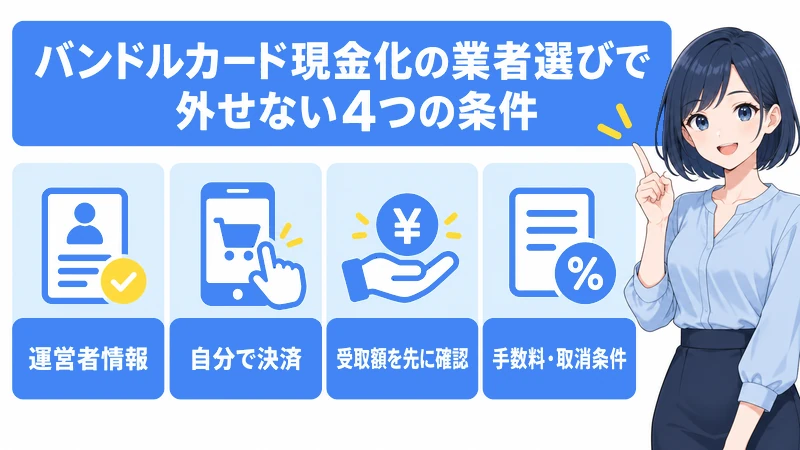
業者を選ぶ際に確認するのは、運営者情報、決済方法、受取額、手数料とキャンセル条件の4点です。公式サイトや見積もりで確認します。
運営者情報が書かれているだけでは、安全とは判断できません。手数料の内訳や個人情報の利用目的も確認してください。
確認できない項目がある業者は候補から外し、別の業者を検討してください。
運営者名と所在地と連絡先が公式サイトに出ている
申込前に、運営者名・責任者名・所在地・連絡先と、個人情報の取り扱いに関する記載がそろっているか確認します。
運営者の情報がない業者や、連絡先がSNSのアカウントだけの業者は、候補から外してください。
会社名や屋号を検索し、公式サイトの運営者情報と、見積もりを送ってきた相手の名称・連絡先が一致しているか確認します。
業者が別会社の名義を使っている場合は、理由を文面で確認し、説明が得られなければ申し込まないでください。振込前に「保証金」「解除費用」などを先払いするよう求める業者も避けてください。
商品の支払いを自分のカードで行う方式になっている
ここで紹介した業者は、いずれも利用者が自分で商品を購入し、買取代金を受け取る方式です。自分で決済する方式でも、換金目的の利用による規約違反のリスクは残ります。
バンドルカードの利用規約では、第三者とのアカウント共有を禁じています。ログイン情報などを渡すと、不正利用やアカウント停止につながるおそれがあります。
ログイン用のID・パスワード・SMS認証コードの提出や、セキュリティコードを隠さないカード画像の提出を求められたら、手続きを中止してください。
申し込む前にシミュレーターで受取額が分かる
業者を比べるときは、表示された換金率ではなく、利用額に換金率をかけて振込手数料や事務手数料を引いた、口座に振り込まれる金額を確認します。
換金率90%の業者に1万円で申し込んでも、振込手数料が引かれるため、口座に入るのは9,000円より少なくなります。
ポチっとチャージを使う場合は、受取額と翌月末の支払額の差も確認してください。
シミュレーターの表示は概算の場合もあるため、決済前に「利用額1万円、すべての手数料を引いた振込額8,800円、追加費用なし」のように、円単位で確定した見積もりをもらってください。
手数料とキャンセル条件が見積もりに明記されている
見積もりが届いたら差し引かれる手数料の内訳を確認し、金額だけ伝えて内訳を説明しない業者は避けてください。
「商品購入前」「購入後・振込前」「振込後」のそれぞれで取りやめられるか、費用がかかるかを決済前に確認してください。
本人確認書類や口座情報の利用目的、第三者への提供の有無、問い合わせ先は、プライバシーポリシーでも確認します。見積もりに書かれていなくても、説明を求めて確認してください。
バンドルカード現金化の違法性と規約違反を分けて確認する
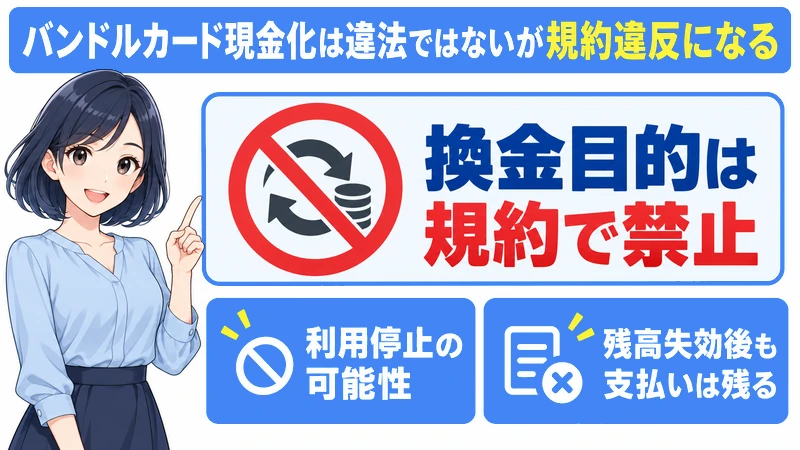
バンドルカードの利用規約第21条では、利用状況から換金目的と判断した場合に、利用資格の停止・取消しなどの措置を取れると定めています。業者が買取に対応していても、カードの利用規約で認められた使い方にはなりません。
換金目的と判断された場合は、規約にもとづいて次の措置を受ける可能性があります。
- アカウントの利用停止
- アカウントの削除と利用資格の取消し
- カード残高の失効と払い戻しの不可
買った商品を売るだけで直ちに違法になるわけではない
自分で買ったものを中古品として売る行為は、フリマサービスや買取店でも行われています。商品を売った事実だけで、直ちに罪に問われるわけではありません。
ただし、他人をだまして代金を支払わせる行為や、他人名義のカード・アカウントの不正使用などは、具体的な行為によって法律上の問題になります。通常の不用品の売却と、換金目的で後払いを利用する行為は分けて考えてください。
業者の「違法ではない」という説明だけで判断せず、取引の実態とカード・後払いサービスの規約を確認してください。
規約違反と判断されるとアカウントが止まり残高も失効する
残高が失効したり、アカウントが削除されて利用資格を取り消されたりすると、残高は払い戻されません。
セブン銀行が提供する場合は、セブン銀行後払いサービス利用規定第10条でも現金化目的の利用を禁止しています。該当する場合、請求により未払い分の一括返済を求められることがあります。
例えば、1万円をチャージしたまま使わずに残高が失効しても、チャージ額と手数料510円の支払いは残ります。
バンドルカード現金化がバレる原因と事前にできる対策
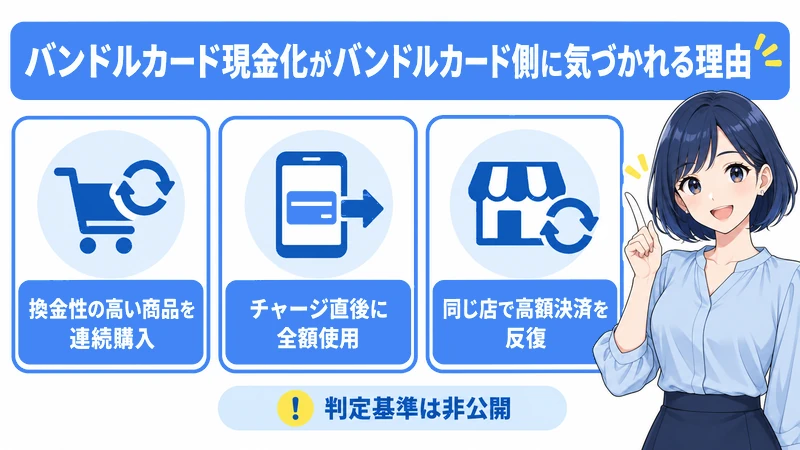
カードの利用履歴には決済の記録が残ります。ただし、以下は履歴に残る使い方の例であり、公式に公表された「発覚しやすい条件」ではありません。
- 換金しやすい商品を続けて決済している
- チャージした直後に上限いっぱいまで使い切っている
- 同じ店で続けて高額の決済をしている
ただし、どのような商品を何回、いくら決済すると換金目的と判断されるのか、判定の基準は公開されていません。
金額や回数を調整しても、発覚を防げる保証はありません。アカウント停止や残高失効の可能性を踏まえて、利用するか判断してください。
換金性の高い商品を続けて決済した履歴が残る
換金しやすい商品を続けて決済した履歴は、カードの発行元に残ります。
換金目的と判断される回数・金額・商品の基準は公表されていないため、「何回までなら問題ない」という線引きはできません。
金額が小さくても初めての利用でも、換金目的の利用は規約で禁止されています。
チャージした直後に上限いっぱいまで使い切っている
チャージ直後の全額決済だけで、換金目的と判断されると公表されているわけではありません。通常の買い物でも残高を使い切ることがあるため、この履歴だけで換金目的と判断されるとは断定できません。
同じ店での高額決済についても公式に回数や金額の基準は示されておらず、少額に分けても発覚を防げる根拠はありません。
業者を通してもカードの決済履歴そのものは消えない
現金化業者を利用しても、自分のバンドルカードで商品を決済した記録は残ります。
業者選びで発覚を防げるわけではないので、業者に実績があっても、アカウント停止を防げるとは考えないでください。
利用状況の確認を求められて答えないことも対象になる
カードの発行元から、利用状況の確認を求められる場合があります。
利用規約第21条では、利用状況の確認に対して合理的な期間内に回答しないことも措置の対象としています。カード発行元から確認を求められたら、公式の連絡先であることを確かめ、期限内に事実を回答してください。
業者が事故ゼロと書いていてもカード側の判断は変わらない
カードの利用を停止するかどうかは、現金化業者ではなくカードの発行元が判断します。
業者の公式サイトに「事故ゼロ」「安全」と書かれていても、カード会社によるアカウント停止を防げる根拠にはなりません。
アカウントを今後も使い続ける場合は、現金化せず、チャージ残高を通常の買い物に使う方法があります。
バンドルカードのポチっとチャージの上限額と手数料
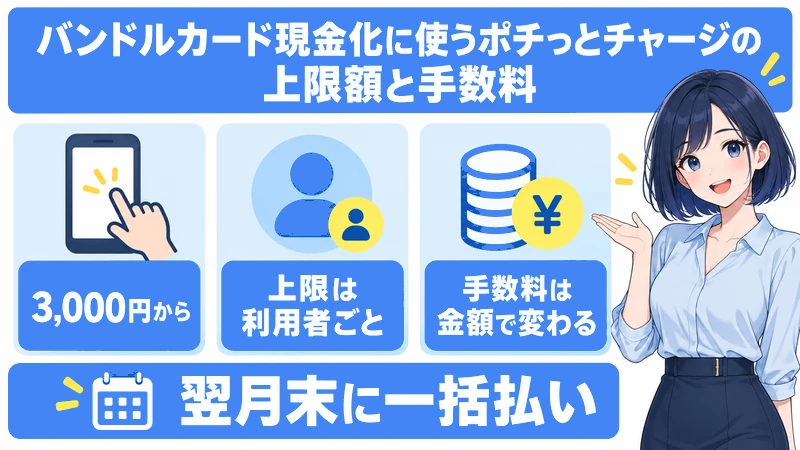
ポチっとチャージは1回3,000円から申し込めて、上限は利用者ごとに決められます。
利用できるのは18歳以上で、初回のみ年齢確認があります。
チャージ額に応じて手数料も段階的に上がり、支払いは翌月末までの一括払いです。
| チャージする額 | チャージ手数料 | 翌月に支払う合計 |
|---|---|---|
| 3,000〜1万円 | 510円 | 1万円のとき10,510円 |
| 1万1,000〜2万円 | 815円 | 2万円のとき20,815円 |
| 2万1,000〜3万円 | 1,170円 | 3万円のとき31,170円 |
| 3万1,000〜4万円 | 1,525円 | 4万円のとき41,525円 |
| 4万1,000〜5万円 | 1,830円 | 5万円のとき51,830円 |
チャージできるのは3,000円から5万円まで
申し込めるのは1回3,000円からで、そこから1,000円単位で金額を指定します。
上限は、利用状況・支払い状況・カード種別などをもとに3,000円〜5万円の範囲で個別に設定されます。
チャージは申し込むたびに審査があり、カード種別やチャージ・決済履歴、利用規約の遵守状況などで結果が変わりますが、審査基準の詳細も審査結果の理由も開示されません。
チャージ手数料は510円から1,830円
チャージ手数料は金額帯ごとに変わり、チャージ額が1万円を超えると手数料は815円に上がります。
現金化にかかる負担は、換金率や振込手数料だけでなく、チャージ手数料も含めて計算してください。
支払いは翌月末までの一括払いのみ
支払いは翌月末までの一括払いで、アプリの「支払い」から公式に案内された支払い方法を選びます。
- コンビニ
- セブン銀行ATM
- ネット銀行
- ペイジー
セブン銀行が提供する場合、支払期日の翌日から年14%の遅延損害金が請求されるため、アプリで提供事業者を確かめ、適用される規約を確認してください。
残高が余っていても支払額は減らないので、翌月末までに一括で払える金額を確認してから申し込んでください。
業者を使わずにバンドルカードを自分で現金化する方法
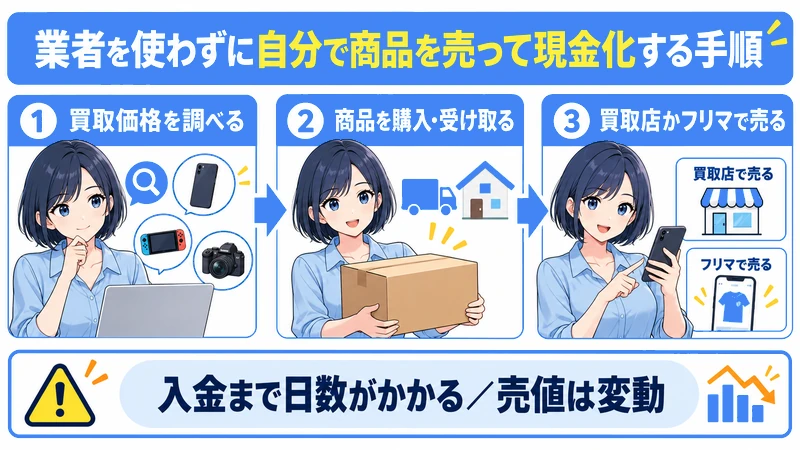
自分で商品を売る方法では、商品の到着、買い手探し、発送、代金の受け取りまでにかかる時間を見積もる必要があります。買取店にすぐ持ち込める商品と、配送が必要な商品では、現金を受け取るまでの日数が異なります。
- 買取価格を調べたうえで、売れる商品をバンドルカードで買う
- 届いた商品を買取店へ持ち込むか、フリマサービスへ出す
- 販売手数料と送料を引いた金額が手元に残る
通販で買ってから売る場合は、商品の配送と売却・入金に日数がかかるため、当日中の現金化には向きません。すでに持っている不用品を店頭へ持ち込む場合とは条件が違います。
商品が売れない場合や、購入額を下回る価格でしか売れない場合でも、翌月末に払うチャージ分の金額は変わりません。
買取相場を調べてから売れる商品をカードで買う
商品を買う前に、販売価格ではなく、実際の買取価格やフリマサービスでの売却実績を調べます。
買取価格は商品の状態やその時期の相場で変わるので、同じ商品でも、先月と今月で買取価格が異なることがあります。
売値を調べずに買うと、買った額を下回る金額でしか売れないことがあります。
商品が届いたら買取店かフリマサービスへ出す
届いた商品は、買取店へ持ち込むか、フリマサービスへ出品します。
フリマサービスを使う場合は、買い手がついた後の梱包と発送も自分で行います。
出品しても、いつ買い手がつくかは分かりません。支払期日が近い場合は、その場で買取額が決まる店舗のほうが、売却にかかる時間を把握しやすくなります。
販売手数料と送料を引いた額が口座に入る
手元に残るのは、売れた金額から販売手数料と送料を引いた後の金額です。
仮に1万円で買った商品が8,000円で売れた場合、販売手数料と送料を引いて計算すると、翌月の支払額との差額は次のようになります。
| 項目 | 金額 |
|---|---|
| 売れた金額 | 8,000円 |
| 販売手数料 | 800円 |
| 送料 | 750円 |
| 口座に入る額 | 6,450円 |
| 翌月に支払う額 | 10,510円 |
| 差額 | 4,060円 |
通販購入後にフリマで売る方法では、商品の到着後、買い手がつくのを待ち、発送と取引完了を経て売上金が振り込まれるため、当日入金を前提にできません。店頭買取の場合は、その店舗の査定・支払い条件を確認してください。
自分で商品を選んでも規約違反の判断は変わらない
業者を通さず自分で商品を選んでも、換金を目的とした利用と判断されれば、アカウント停止や残高失効といった措置の対象になります。
業者を使わないからといって、規約違反のリスクがなくなるわけではありません。
バンドルカードの残高を銀行口座やATMで出金できない理由
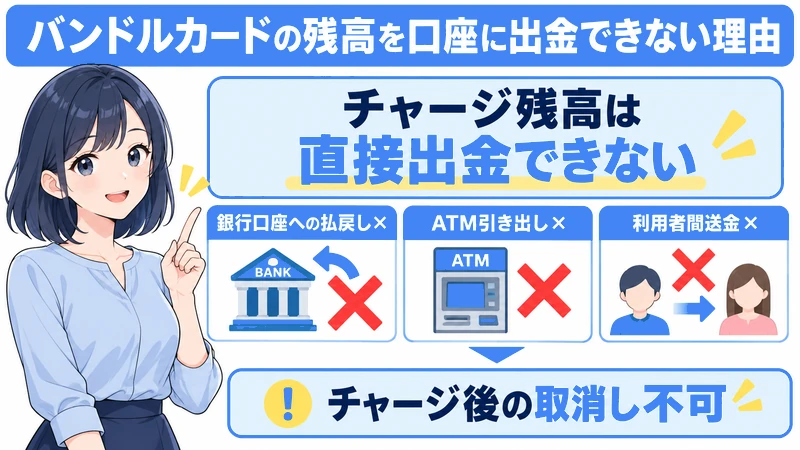
バンドルカードには、アプリから銀行口座へ自由に出金する機能や、ATMから現金を引き出す機能はありません。残高は原則として買い物に利用します。
- 銀行口座への払い戻し
- ATMからの引き出し
- 利用者どうしの送金
残高は通常の買い物に使うためのもので、利用者の都合で自由に出金することはできません。カード番号があっても、銀行口座のように振込や引き出しには使えません。
誤って多くチャージした分も返金されないため、必要な金額を確認してからチャージしてください。
前払い式のプリペイドカードで払い戻しを想定していない
バンドルカードは、スマホアプリで発行する前払い式のVisaカードです。
先にチャージした金額の範囲で決済に使う仕組みなので、チャージ残高を現金として引き出すことはできません。
銀行口座やデビットカードとは異なり、バンドルカードの残高は決済に使うためのものです。
利用規約でチャージ後の返金を認めていない
チャージした金額は、使ったかどうかにかかわらず原則として戻りません。
チャージ自体は取り消せませんが、利用規約第22条ではサービスの全面終了や法令上の例外に該当する場合の払い戻しを定めているため、「どのような場合も返金されない」わけではありません。
ATMからの引き出しにも送金にも対応していない
バンドルカードにはATMで現金を引き出す機能がありません。
利用者どうしで残高を送り合う機能もないので、知り合いに残高を送って、代わりに現金を受け取ることもできません。
バンドルカードの残高を使い切る方法
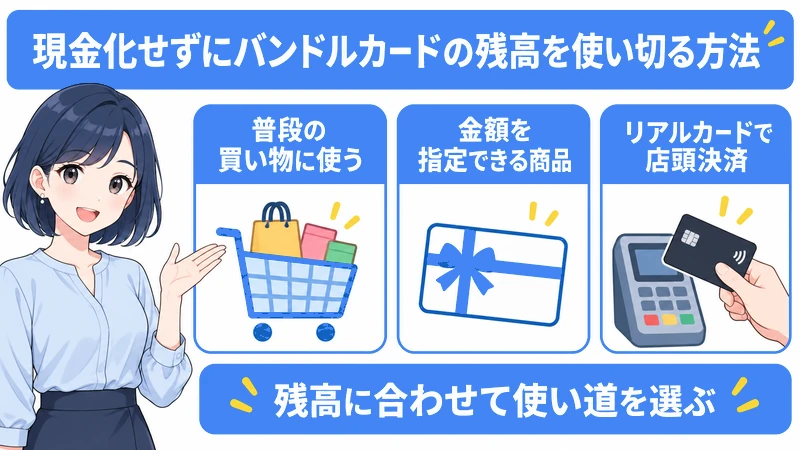
現金にはなりませんが、残高は次の方法で買い物に利用できます。
- 端数まで使いたいなら、Amazonギフト券を残高と同じ金額で買う
- PayPayで使うなら、本人確認や他社カード利用券の購入条件を確認する
- 交通費に回すなら、対応するSuica・PASMOアプリからチャージする
- リアルカードを持っているなら、店頭の買い物でそのまま払う
Amazonギフト券で端数まで使い切る
Amazonギフトカードのチャージタイプは100円から1円単位で買えるため、残高と同じ金額を自分のAmazonアカウントへチャージすれば端数まで使い切れます。
購入したギフト券は自分のアカウントにチャージされ、Amazonでの買い物に使えます。
有効期限は発行から10年なので、買う商品が決まっていなくても、先にAmazonの残高へ移しておけます。
PayPayで使うには他社カード利用券の条件を確認する
現在のPayPayは他社カードを登録してそのまま支払う方式から利用券を事前に購入する方式へ変わり、2026年9月以降は対象の三井住友カードを除く他社カードで利用券の購入が必要です。
利用券は1万円単位で購入するため、数百円などの端数を使い切る用途には向きません。
バンドルカードで他社カード利用券を購入できるのは本人確認を済ませたリアル+だけなので、カード種別と3Dセキュアの認証設定を確認してください。
利用券は購入後にキャンセルできず、一部のオンライン加盟店では使えないため、残高が少ない場合は追加チャージせず、Amazonなどの買い物に使う方法と比べてください。
交通系ICカードに移して使う
Suica・PASMOへのチャージはどの端末でもできるわけではなく、iPhoneならSuica・PASMOの各アプリにバンドルカードを支払い用カードとして登録すればチャージできます。
移した残高は、電車やバスの運賃だけでなく、対応店舗での買い物にも使えます。
Apple PayのWalletからのチャージと、Suica・PASMOのアプリからのチャージは手順が異なります。バンドルカード公式のSuicaのチャージ手順やPASMOのチャージ手順に沿って、端末・カードの対応を確認してください。
普段の買い物でリアルカードを使う
リアルカードがあれば、利用可能な国内Visa加盟店で残高を使って買い物ができます。ただし、ガソリンスタンドなど、カード種別によって利用できない店舗・サービスもあります。
すでにリアルカードを持っていれば、新たな手続きをあまりせずに残高を使えます。
バンドルカードの現金化についてよくある質問
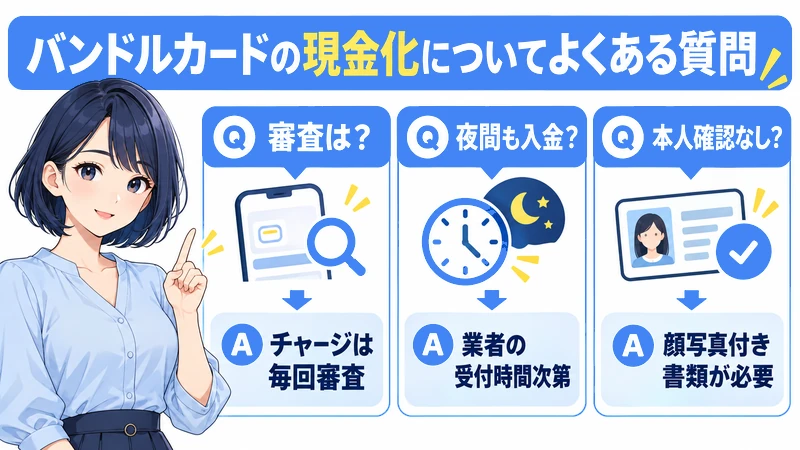
借金や滞納がある状態でも申し込みは通りますか
現金化業者への申し込みとポチっとチャージの審査は別で、買取業者が「審査なし」と案内していてもチャージできる保証にはなりません。
ポチっとチャージは申し込むたびに審査があり、審査基準の詳細や審査に通らなかった理由は公開されていません。
借金の有無だけでは利用できるかを判断できないため、アプリで申込可能額、未払いの利用分、支払期日を確認してください。
週末や夜中に申し込んだ場合も当日中に入金されますか
各業者の対応時間内なら、土日祝日でも振込の対象になります。
Web申込は24時間受け付けていても、深夜に振込まで対応する業者は限られます。
銀行の対応時間やメンテナンスによっては、業者の振込完了後も着金が翌営業日以降になる場合があります。申し込む前に、当日の手続きの締切と口座への反映条件を確認してください。
身分証を出さずに手続きを進めることはできますか
紹介した業者では、初回に本人確認書類の提出が必要です。ポチっとチャージの年齢確認とは別の手続きなので、使える書類と提出方法を業者の公式案内で確認してください。
本人確認を行わない業者は、手軽さだけで選ばないでください。
申し込みの下限はいくらに設定されていますか
ポチっとチャージは3,000円から申し込めますが、現金化業者の最低利用額は業者ごとに違い、5,000円からの業者もあります。
枠が3,000円しかない場合はどうすればいいですか
最低利用額が5,000円の業者では、3,000円では申し込めません。3,000円で利用できるか、手数料を引いた振込額はいくらかを、チャージ前に業者へ確認してください。
換金率90%で3,000円を現金化すると、受取額と、手数料を含めた翌月の支払額との差は1,010円になるため、買い物に残高を使う方法も検討してください。
換金率はどこまで高くなることがありますか
紹介した業者では、初回換金率は最高で93%ですが、利用額に換金率をかけた金額から振込手数料200円を引いて入金されます。
1万円なら受取額は9,100円で手取りの割合は91%となり、その業者でも2回目以降は83%に下がるため、初回93%が続くとは考えないでください。
家族に気づかれるような郵便物は届きませんか
購入商品や納品書を自宅へ送らない業者なら、郵便物は届きません。
ただし申込のメールやバンドルカードの利用履歴は残るため、家族などに気づかれる可能性はあります。
提出した本人確認書類が悪用される心配はありませんか
個人情報が悪用されないとは断定できないため、運営者・連絡先・プライバシーポリシーを確認し、書類の利用目的や第三者提供が不明なら、送信する前に問い合わせてください。
マイナンバーカードを使う場合、12桁の番号が印字されている面は提出しません。
途中でやめたくなったら取りやめられますか
取りやめられるかは、業者のキャンセル条件と手続きの段階によります。申し込み・商品購入・振込の各段階で、可否と費用を確認してください。
振込後はキャンセルを受け付けない業者もあるため、取りやめるなら商品の決済前に申し出てください。
ポチっとチャージ自体は、商品の購入を取り消してもキャンセルできません。
勤務先に連絡がいったり信用情報に記録が残ったりしますか
勤務先への確認なしで手続きできる業者もありますが、買取取引とポチっとチャージは別で、買取業者の説明だけでは、後払いサービスが信用情報をどう取り扱うかまでは判断できません。
信用情報への登録・照会の扱いが気になる場合は、アプリで後払いサービスの提供事業者を確認し、その事業者の利用規約と個人情報取扱同意書を確認してください。業者の「審査なし」という説明だけで判断しないでください。
使う前に気が変わった場合チャージ分は戻りますか
チャージ後はキャンセルできず、残高を使っていなくても返金はなく、翌月末の支払いも残ります。
残高は普段の買い物やギフト券の購入で使い切りましょう。
解約したり有効期限が切れたりすると残高はどうなりますか
通常の解約では残高は無効となり、払い戻しや作り直したアカウントへの移行はできません。
ポチっとチャージなどの未払いがあると解約できないため、アプリで残高と未払い分を確認し、残高を使い切ってから手続きを進めてください。
有効期限前に新しいカードの発行を申請すれば残高を引き継げ、利用規約第15条では、期限前の4か月間にチャージか利用があった場合に、有効期限の翌日から30日間の継続手続期間で残高を移行できると定めています。
期限切れ後に一律で30日間使えるわけではなく、カード種別や利用状況によって再発行の方法が異なるため、アプリの更新案内に従ってください。
バンドルカード現金化は業者の条件と規約違反のリスクを確認する
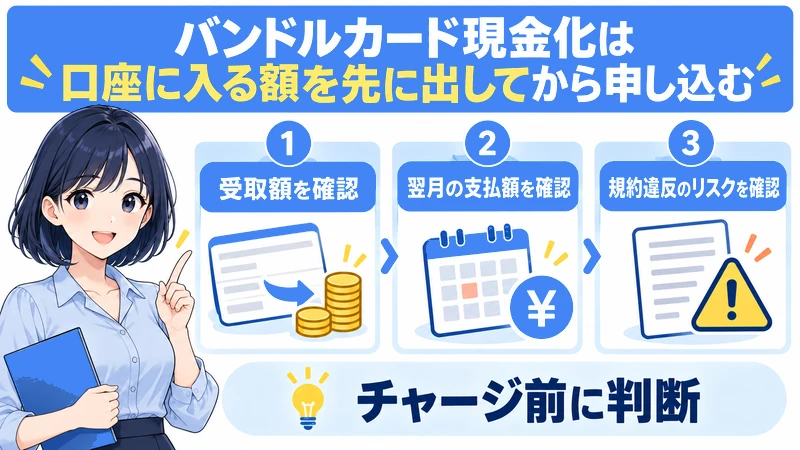
換金を目的とした利用は利用規約で禁止されており、アカウントが停止され残高が失効しても、ポチっとチャージの支払義務は残ります。
運営者を確認でき見積もりが明確な業者でも、換金目的の利用として措置を受ける可能性は残るため、取引条件の確認と規約違反のリスクは分けて判断してください。
申し込む前に、次の3点を確認してください。
- 口座に入る金額(1万円・換金率90%・振込手数料200円の条件なら8,800円)
- 翌月末に支払う金額(ポチっとチャージ1万円を1回利用するなら10,510円。上記条件の受取額との差は1,710円)
- 当日入金の条件(本人確認・商品購入・買取確認の締切、業者の振込時間、銀行の入金反映時間)
バンドルカードの残高は銀行口座への出金もATMでの引き出しもできないため、現金化せず、普段の買い物や対応するサービスで使い切る方法も検討してください。
残高を現金化せずに普段の買い物へ充てれば、その分の現金支出を抑えられます。